De glastuinbouw is een ‘congestieverzachter’. Maar hoe organiseer je dat slim?


De weersomslag geeft de energiemarkt deze week tijdelijk enige verlichting. Zachtere temperaturen en meer wind verlagen de gasvraag voor verwarming en elektriciteitsproductie. De onderliggende gasbalans blijft echter krap. Europa is met relatief lage voorraden de winter ingegaan en blijft afhankelijk van voldoende LNG-aanvoer. Daarmee is de prijsdruk afgenomen, maar de kwetsbaarheid niet. Vorige week was juist nog sprake van opwaartse druk door onder andere kouder weer.
| Gas in €ct/m3 |
12 nov |
19 nov |
| TTF daggas |
84,9 |
79,5 |
| TTF jaar 2027 |
67,7 |
64,2 |
| TTF jaar 2028 |
40,9 |
38,4 |
| TTF jaar 2029 |
29,4 |
28,4 |
| TTF jaar 2030 |
26,1 |
25,9 |
| Elektriciteit in €/MWh |
12 nov |
19 nov |
| OTC peak 2027 |
153,2 |
146,8 |
| OTC base 2027 | 144,3 |
138,4 |
| OTC base 2028 | 103,6 |
97,8 |
| OTC base 2029 |
91,6 |
87,5 |
| OTC base 2030 |
85,4 |
82,3 |
Het verschil met vorige week zit vooral in het weer. Toen zorgden lagere temperaturen voor meer gasvraag, terwijl weinig wind de inzet van regelbare elektriciteitsproductie vergrootte. Inmiddels zijn de verwachtingen milder en is er meer wind deze week. Daardoor neemt de gasvraag voor zowel verwarming als elektriciteitsproductie af.
Het decembercontract noteerde in de ochtend van 19 november 80,5 ct/m³, tegenover 90,1 ct/m³ op 12 november. Daarmee ligt de markt duidelijk onder de pieken van eind oktober. De markt blijft echter beweeglijk: een nieuwe omslag naar kou kan bij de huidige uitgangspositie snel weer voor opwaartse druk zorgen.
De Europese en Nederlandse gasvoorraden zijn lager dan in veel eerdere winters. Nederland begon het winterseizoen met een vulgraad rond 66%. Het Nederlandse vuldoel was eerder vanwege de hoge gasprijzen verlaagd naar 64% en is daarmee wel gehaald. Een lage vulgraad betekent niet direct dat de leveringszekerheid in gevaar is, maar verkleint de buffer bij tegenvallers. Vooral kou in combinatie met minder LNG-aanvoer vormt in de aankomende maanden een risico. De LNG-aanvoer is mede afhankelijk van de kou in Azië, waarmee Europa zal moeten concurreren. Dit zou voor blijvende opwaartse druk op de gasprijzen kunnen zorgen.
Om die reden blijft Noors gas ook belangrijk. Elke verstoring van de Noorse toevoer vergroot direct de afhankelijkheid van LNG en van de gasvoorraden. Een recente cyberaanval op de Noorse energiegigant Equinor heeft vooralsnog niet geleid tot productieverlies en vormt daarmee momenteel geen fysieke verstoring van het Europese aanbod.
Op de EPEX-spotmarkt speelt momenteel vooral de beschikbaarheid van wind een grote rol. Vorige week zorgde weinig wind in combinatie met hoge gaskosten nog voor uitzonderlijk hoge prijzen. Begin van deze week waaide het langer en harder, waardoor gas- en kolencentrales minder vaak nodig waren en de prijspieken lager uitvielen. De gemiddelde baseloadprijzen kwamen afgelopen week voor het eerst sinds eind oktober weer onder de 200 €/MWh uit. Ook de maximale kwartierprijzen bleven onder de 300 €/MWh, tegenover kwartierprijzen van boven de 600 €/MWh vorige week. Dit laat zien dat de beschikbaarheid van hernieuwbare elektriciteit de EPEX-prijzen van dag tot dag sterk kan laten verschillen.
De langetermijnprijzen voor elektriciteit zijn deze week per saldo maar licht gedaald. Gas en de kosten voor CO₂-emissierechten blijven de belangrijkste kostenfactoren voor fossiele elektriciteitsproductie, maar ook deze markten gaven onvoldoende aanleiding voor een duidelijke nieuwe richting. Zolang de verwachtingen voor gas en de emissierechten niet structureel veranderen, blijft de elektriciteitstermijnmarkt waarschijnlijk relatief stabiel.
De dalende gasprijzen zorgden daarentegen wel voor een daling van de kosten voor CO₂-emissierechten. Gascentrales werden hierdoor ten opzichte van kolencentrales weer aantrekkelijker. Doordat kolen per geproduceerde MWh meer CO₂ uitstoten dan gas, nam hierdoor de vraag naar emissierechten iets af en liet de prijs in één week een daling zien van 90 naar 82 euro/ton.
Voor de glastuinbouw speelt daarnaast een ander dossier: ETS2. Het kabinet gaat opnieuw beoordelen of de glastuinbouw buiten ETS2 kan blijven, nadat een Kamermeerderheid hierom heeft gevraagd. Het kabinet koerst er nu op aan om de glastuinbouw wel onder het emissiehandelssysteem onder te brengen en de sector vervolgens te compenseren voor de hogere kosten. Er moet hierover voor het einde van 2026 definitief duidelijkheid komen.
Ondertussen loopt in Turkije de COP31-klimaattop. De onderhandelingen zijn nog niet afgerond, waardoor het te vroeg is om conclusies te trekken over de uiteindelijke afspraken. Voor de EU lagen de ambities vooral bij verdere elektrificatie, waarbij uitbreiding van elektriciteitsnetten, opslag en flexibiliteit centraal staan. De tussenstand is nog weinig hoopgevend: veel woorden, maar nog weinig extra geld en nog veel open eindjes.
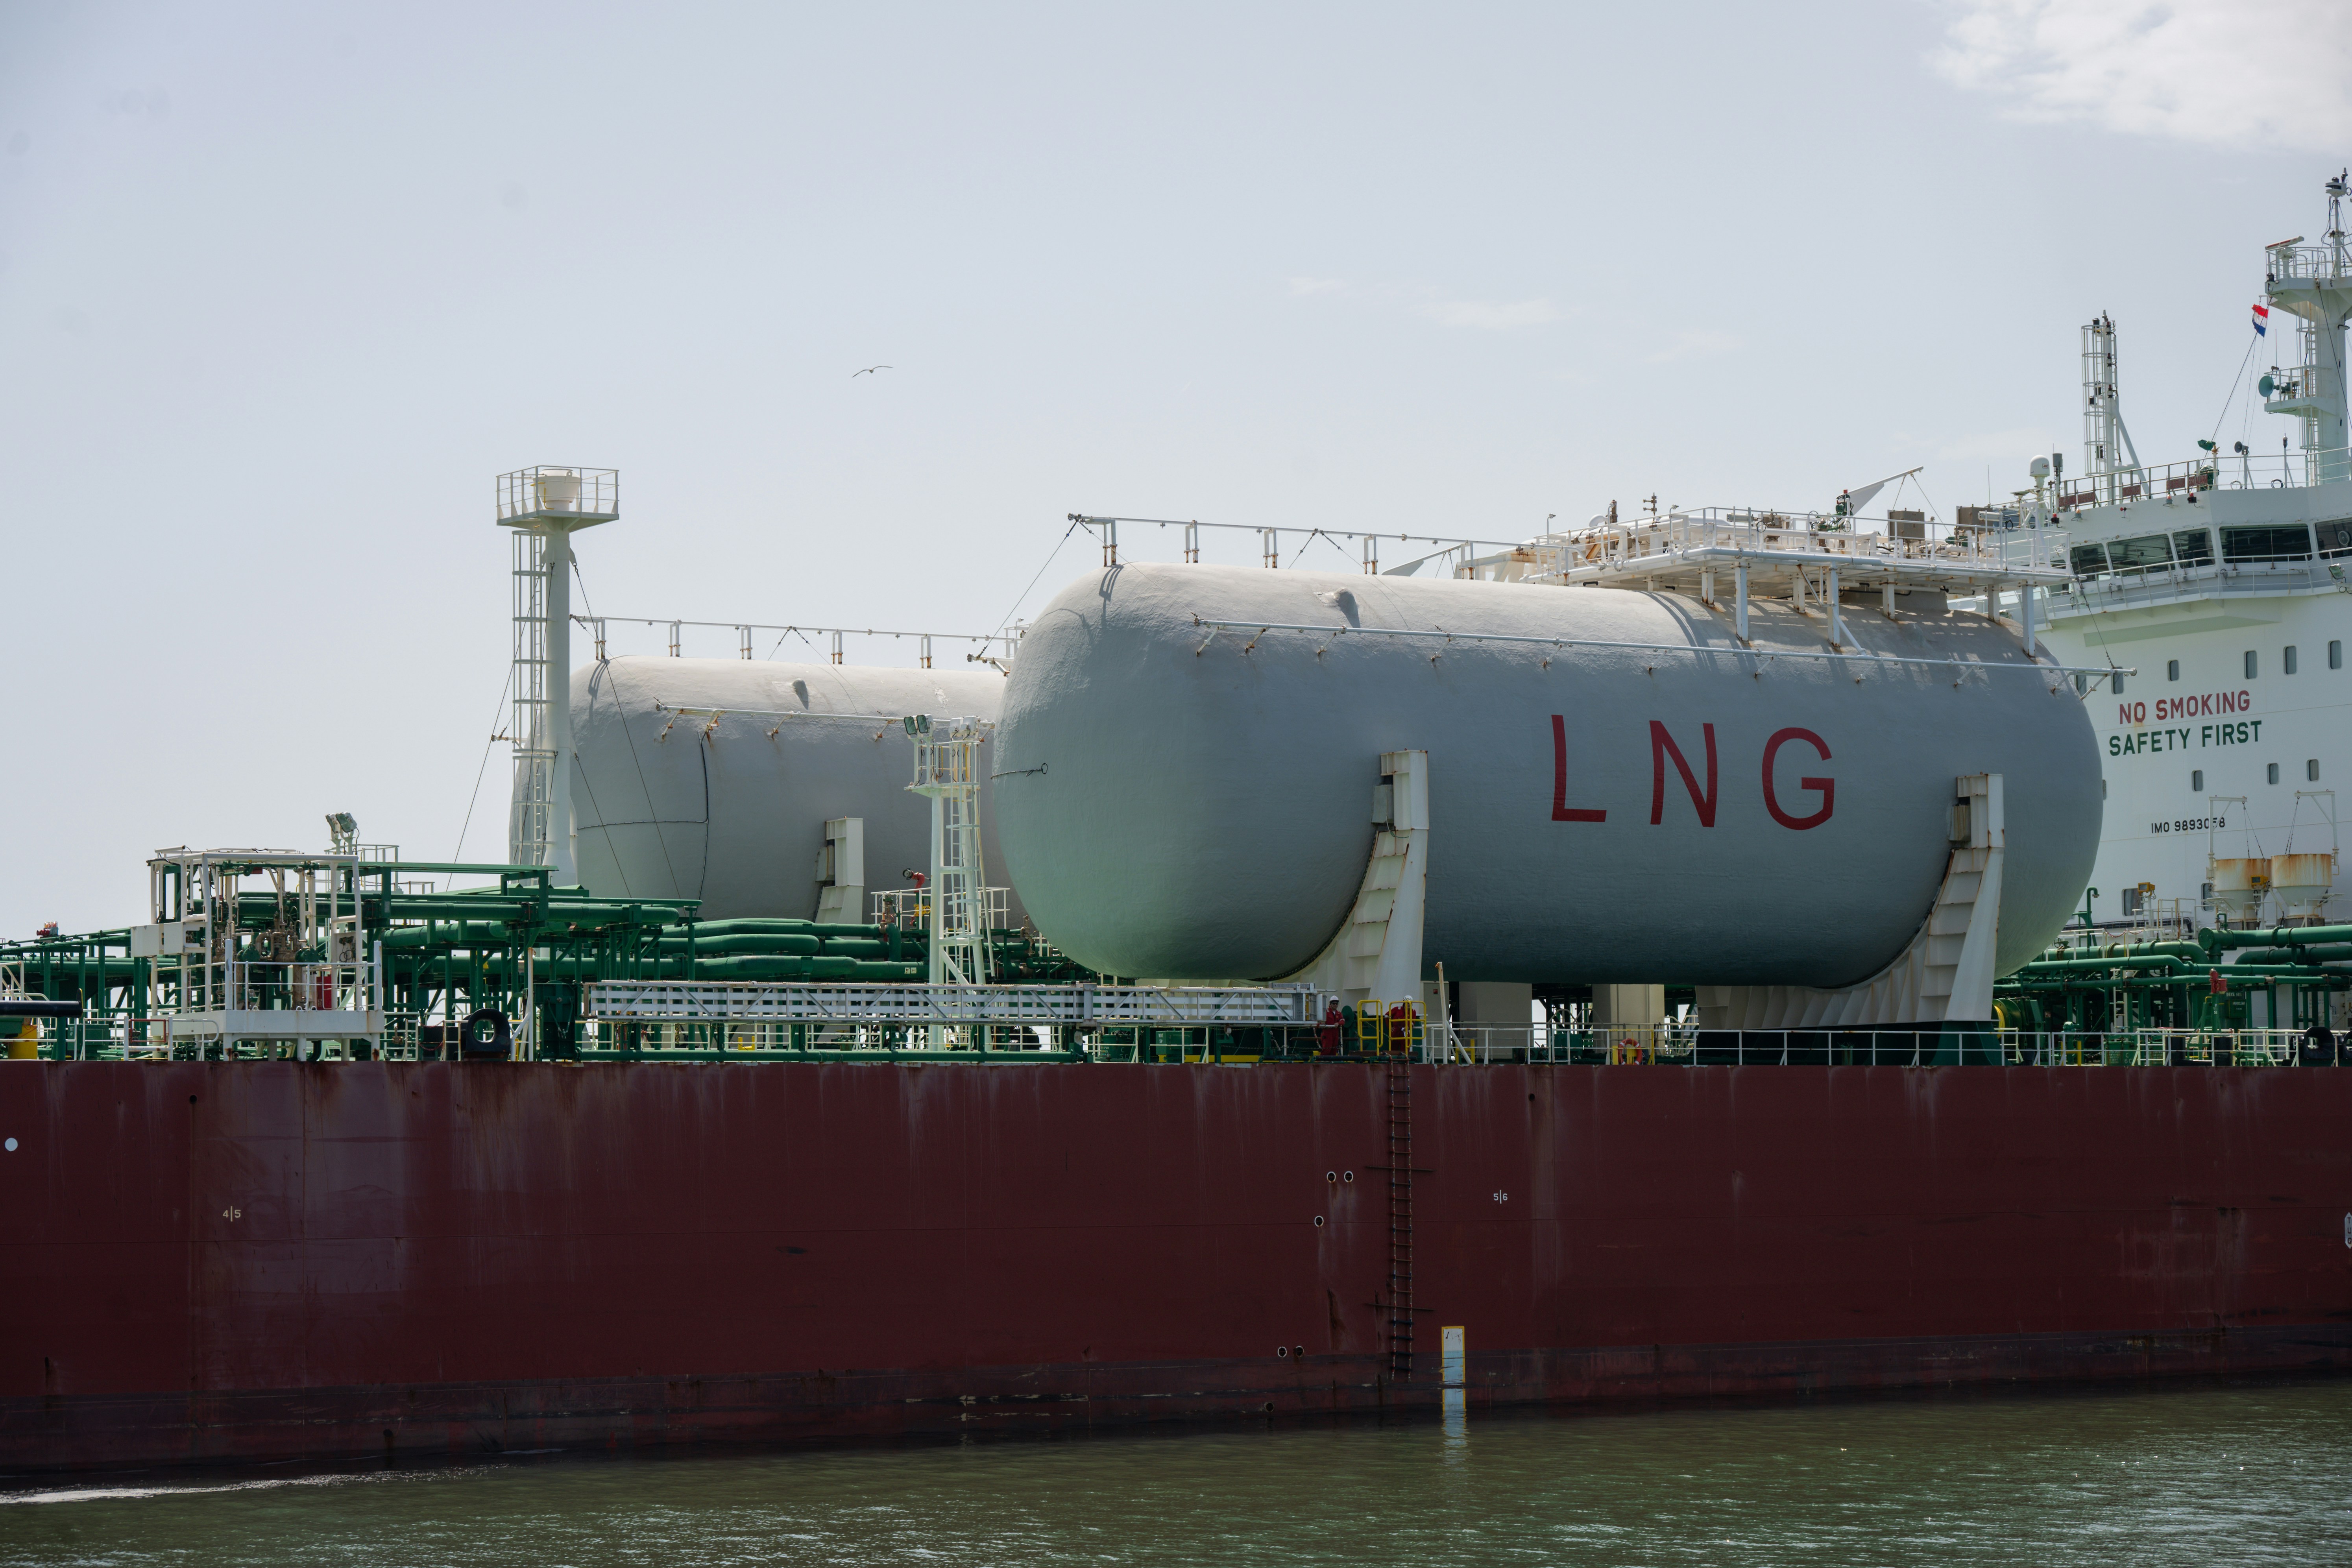
Voor de gasmarkt blijft het weer de belangrijkste kortetermijnfactor. Aankomende week wordt het koud, waardoor de warmtevraag groter wordt. Ook lijkt het minder hard te gaan waaien. Hierdoor neemt de behoefte aan regelbare elektriciteitsproductie toe. Dit zou de gasprijzen omhoog kunnen stuwen, evenals de EPEX-prijzen. In de aankomende week worden er zes LNG-tankers verwacht, waarvan er één op dit moment al wordt geleegd in de Gate Terminal in Rotterdam.
Op zoek naar meer verdieping? Op woensdag 25 november organiseert AgroEnergy een webinar over de energiemarkten. We praten je bij over de belangrijkste ontwikkelingen en verwachtingen voor de komende winter. Aan bod komen onder andere de prijzen van gas, elektriciteit en warmte, de leveringszekerheid van gas en ontwikkelingen op de EPEX-markt. Deelname is gratis.
De volgende marktvisie verschijnt op donderdag 26 november.
Ontvang tweewekelijks de marktvisie en/of ieder kwartaal onze nieuwsbrief vol met energienieuws in uw inbox