De glastuinbouw is een ‘congestieverzachter’. Maar hoe organiseer je dat slim?

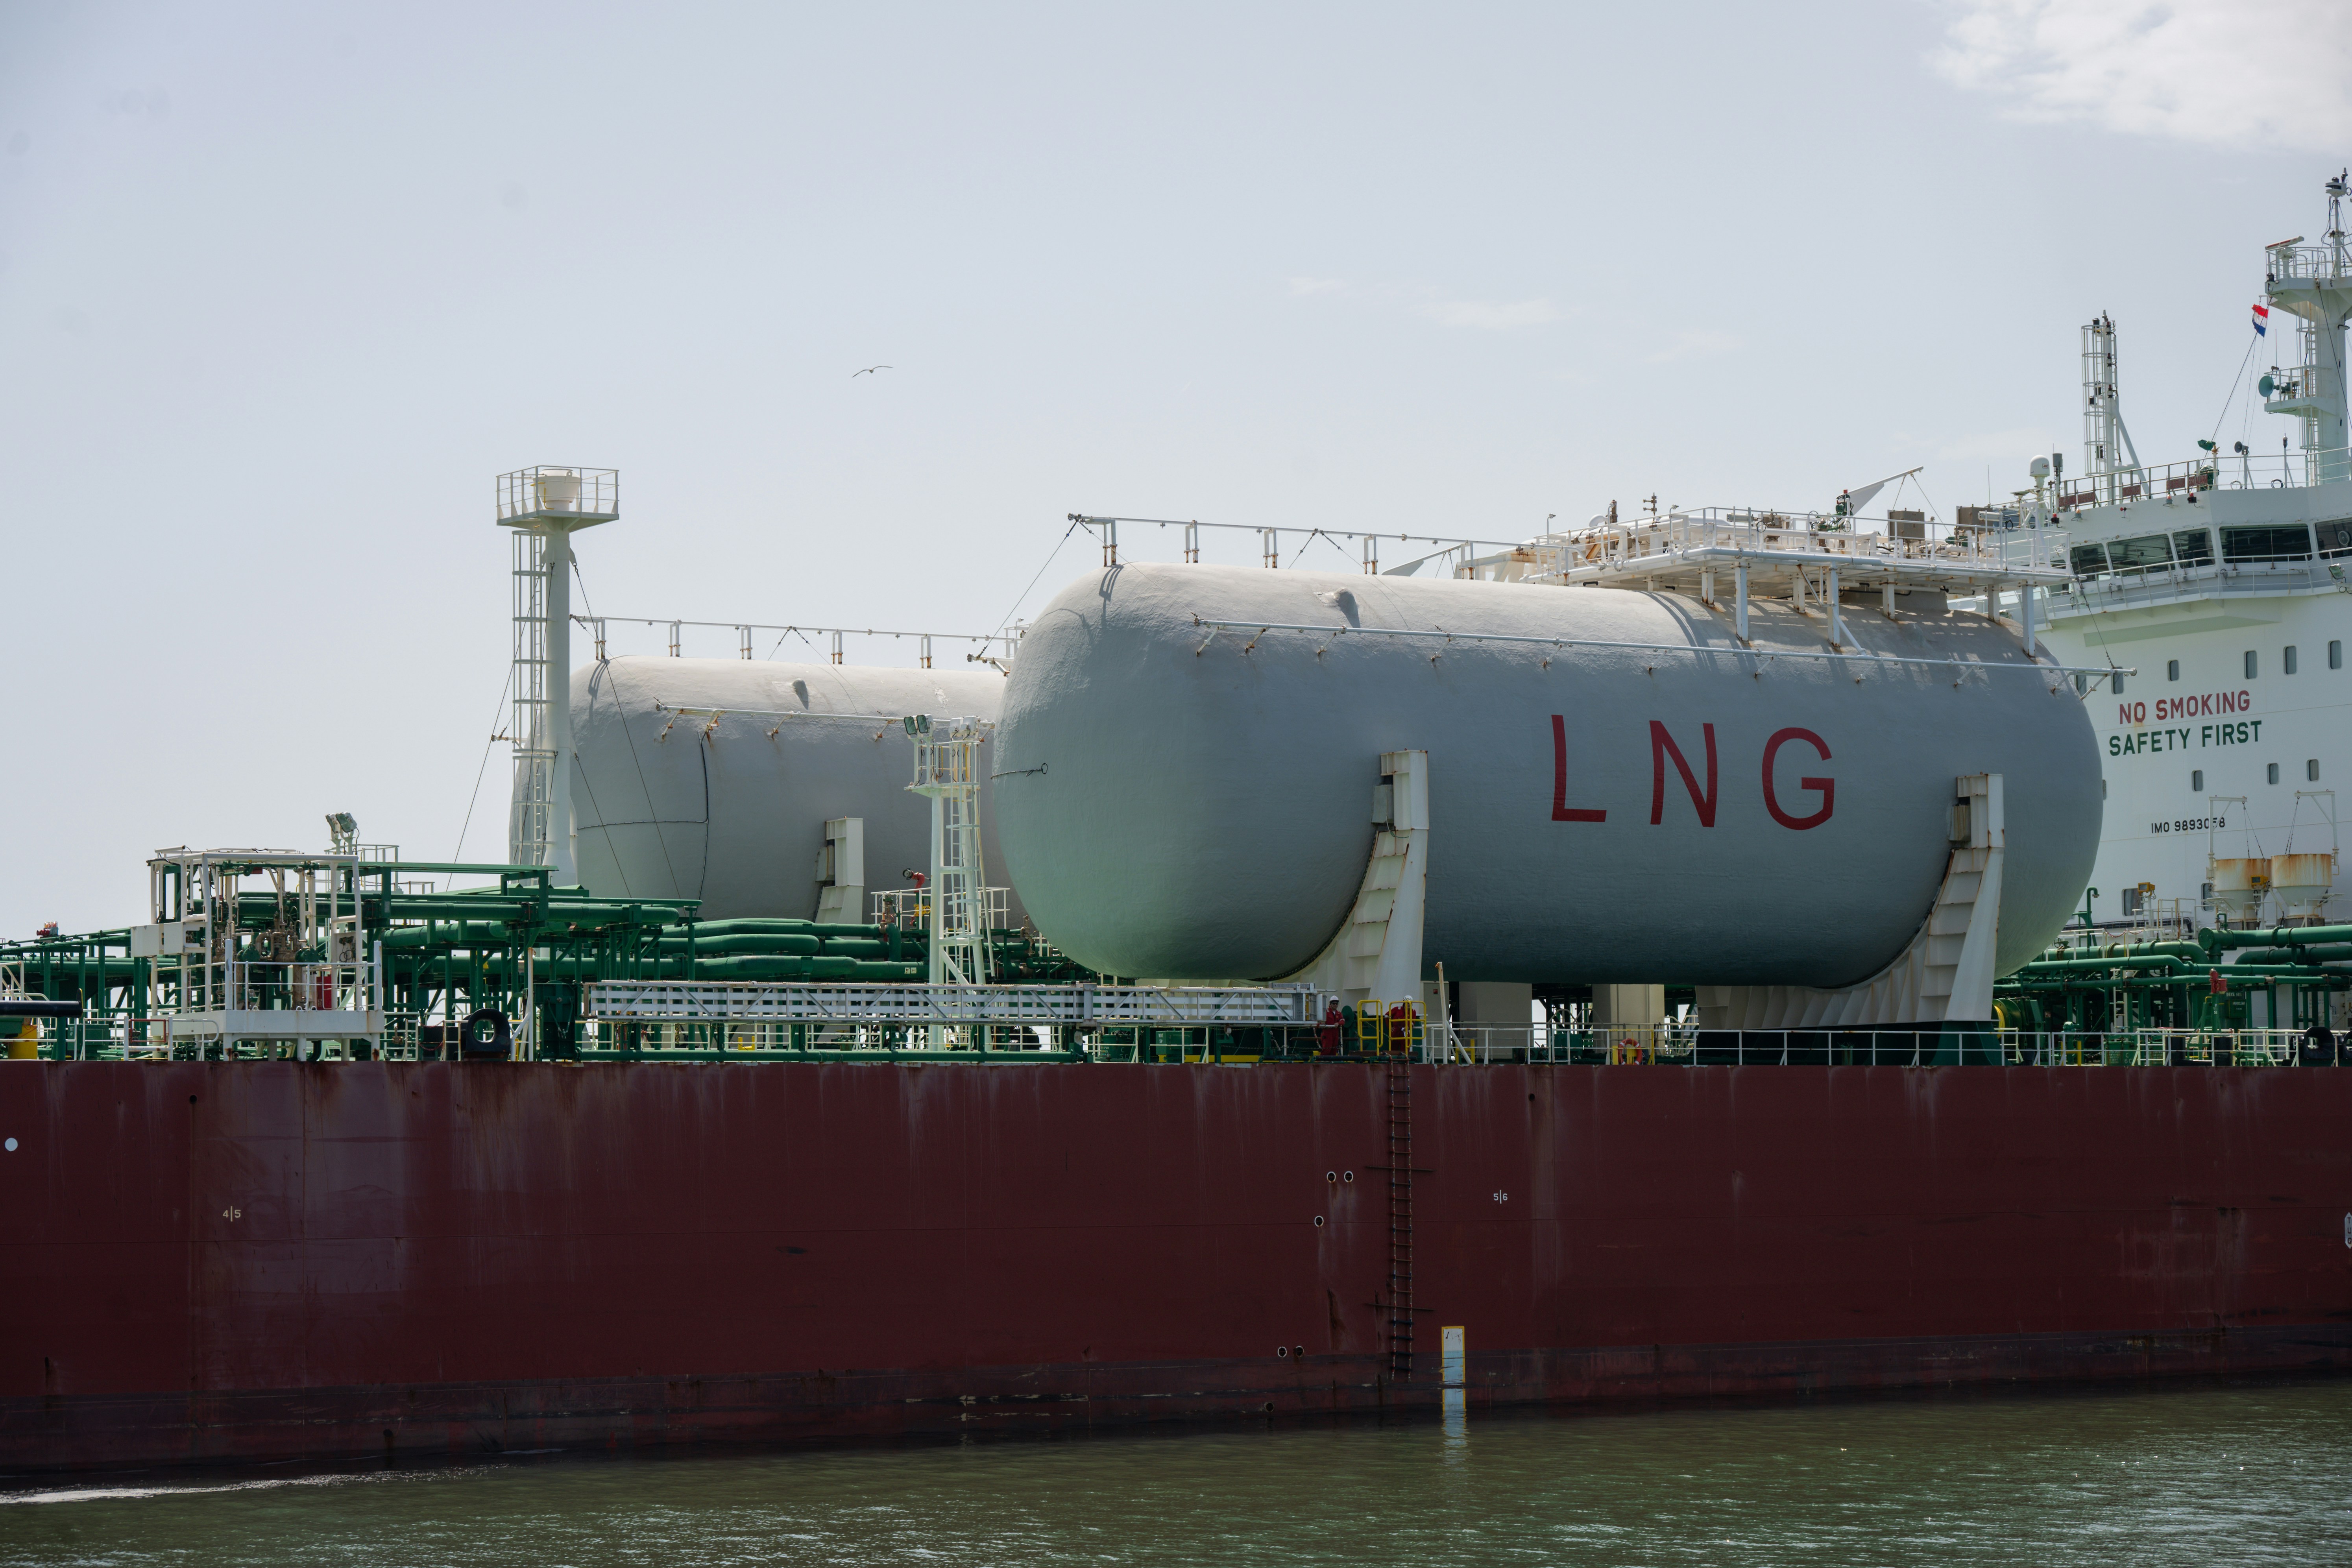
Na de sterke stijging van vorige week is de gasmarkt deze week fors teruggevallen. De belangrijkste verandering zit in het Midden-Oosten. Berichten over voortgang in de gesprekken tussen de VS en Iran hebben een aanzienlijk deel van de geopolitieke risicopremie uit gas en olie gehaald. Daarmee is duidelijk zichtbaar hoe sterk de markt momentele reageert op nieuws rond het conflict. Tegelijk blijft de fundamentele uitgangspositie richting de winter kwetsbaar, met relatief lage gasvoorraden en aanhoudende onzekerheid over LNG-aanvoer.
| Gas in €ct/m3 |
29 okt |
5 nov |
| TTF daggas |
100,0 |
86,0 |
| TTF jaar 2027 |
77,5 |
67,2 |
| TTF jaar 2028 |
48,8 |
42,0 |
| TTF jaar 2029 |
35,0 |
30,3 |
| TTF jaar 2030 |
28,6 |
26,4 |
| Elektriciteit in €/MWh |
29 okt |
5 nov |
| OTC peak 2027 |
169,2 |
153,2 |
| OTC base 2027 | 159,3 |
144,6 |
| OTC base 2028 | 115,5 |
103,3 |
| OTC base 2029 |
98,8 |
91,5 |
| OTC base 2030 |
90,5 |
88,2 |
Vorige week liep de gasmarkt op. Daggas steeg tussen 22 en 29 oktober van 86,6 naar 100,0 ect/m3, terwijl Cal-27 opliep van 70,3 naar 77,5 ect/m3. De markt prijsde toe een combinatie in van relatief lage voorraden, minder hernieuwbare productie en onzekerheid over LNG uit het Midden-Oosten.
Deze week is een duidelijke omslag zichtbaar. Na de forse stijging van vorige week zijn de gasprijzen meerdere dagen teruggevallen. Vooral berichten over de voortgang in de gesprekken tussen de Verenigde Staten en Iran hebben een deel van de eerder opgebouwde geopolitieke risicopremie uit de markt gehaald. Woensdag zakte Dec-26 contract onder 88 €/MWh, duidelijk onder het niveau van ruim 100 €/MWh van afgelopen week. Dit werd mede ondersteund door de uitslag van de midterm verkiezingen in de Verenigde Staten, waarbij er het sentiment bestaat dat de onrust in het Midden-Oosten mogelijk af kan gaan nemen. Daarmee laat de markt goed zien hoe sterk de prijzen momenteel door geopolitiek sentiment worden gestuurd. De daling betekent echter nog niet dat het onderliggende probleemaanbod is opgelost. Zolang LNG-stromen uit het Midden-Oosten beperkt blijven, verlaagt positief diplomatiek nieuws vooral de risicopremie. Een daadwerkelijke verbetering van de fysieke aanvoer zou een fundamentelere verandering zijn. Nieuwe escalatie kan de premie snel weer terugbrengen.
De forse prijscorrectie betekent niet dat het winterrisico is verdwenen. Europa begint het stookseizoen met aanzienlijk minder gas in de opslagen dan gebruikelijk. Begin november waren de Europese opslagen voor ongeveer 75% gevuld, circa 8 procentpunten lager dan vorig jaar. De lage voorraadpositie en geopolitieke onzekerheid blijven belangrijke aandachtspunten voor de naderende winter. De Europese toezichthouder wijst erop dat de EU deze winter mogelijk meer LNG nodig heeft, terwijl de verstoring van Qatarese LNG de afhankelijkheid van alternatieve leveranciers heeft vergroot.
Nederland krijgt ondertussen een fundamenteler vraagstuk rond de toekomstige opslagcapaciteit. De NAM heeft een winningsplan ingediend om uiteindelijk kussengas uit Grijpskerk te winnen. Daarmee zou de opslagfunctie uiteindelijk verdwijnen. NAM heeft eerder een vergelijkbaar plan ingediend voor Norg, terwijl Gasunie stelt dat de opslagcapaciteit voorlopig nog nodig is voor de leveringszekerheid.
De Tweede Kamer heeft het kabinet inmiddels bovendien opgeroepen om met NAM te spreken over mogelijke nationalisatie van Norg en Grijpskerk. Dit onderwerp is met name relevant voor de lange termijn. De discussie verschuift namelijk van hoeveel gas Nederland deze winter heeft opgeslagen naar hoeveelheid opslagcapaciteit Nederland structureel beschikbaar wil houden. In een markt die sterker afhankelijk is geworden van LNG en daardoor van mondiale prijssignalen, heeft seizoensflexibiliteit economische en strategische waarde.
De hoge gasprijs houdt de productiekosten van gascentrales hoog. Daardoor is op de elektriciteitsmarkt vooral de beschikbare windproductie bepalend voor de mate waarin deze duurdere centrales nodig zijn. Tijdens windrijke uren kan extra hernieuwbare productie gascentrales uit de markt drukken en de EPEX-prijs verlagen. Bij weinig wind gebeurt het tegenovergestelde en moet vaker regelbaar vermogen worden ingezet.
Dit betekent dat de hoge gasprijzen niet automatisch ongunstig zijn voor elektriciteitsproductie. Op windarme uren kunnen hogere elektriciteitsprijzen de hogere gaskosten gedeeltelijk of volledig compenseren. De spark spread blijft daarom belangrijker dan het absolute niveau van gas- of elektriciteitsprijs.
De komende weken blijven vooral het weer, de LNG-aanvoer en de ontwikkelingen in het Midden-Oosten richtinggevend. De recente ontspanning rond de gesprekken tussen de VS en Iran kan verdere risicopremie uit de gasmarkt halen, maar de fysieke LNG-aanvoer blijft bepalend. Dat verstoring rond de Straat van Hormuz heeft Europa afhankelijker gemaakt van LNG uit andere regio’s en daarmee gevoeliger voor mondiale concurrentie.
Met het oplopen van de warmtevraag wordt het tempo waarin de gasvoorraden dalen steeds belangrijker. De relatief lage voorraadpositie maakt de markt kwetsbaar wanneer een koudere periode samenvalt met weinig wind. Het IEA waarschuwde eerder al voor de risico’s van een strenge winter bij de huidige voorraadpositie. Een zachte en windrijke periode kan juist zowel de gasvraag als de inzet van gascentrales beperken en daarmee neerwaartse prijsdruk geven. Voor elektriciteit blijft daardoor vooral temperatuur en wind bepalend voor de inzet van gas- en kolencentrales op de EPEX-prijzen.
De komende weken wordt in Nederland relatief koel herfstweer verwacht, waardoor de warmtevraag en daarmee het gasverbruik geleidelijk zullen toenemen. Voor de elektriciteitsmarkt betekent het koudere weer eveneens een hogere gasvraag, maar zoals eerder beschreven hangt dit samen met de windproductie.
Op zoek naar meer verdieping? Op woensdag 25 november organiseert AgroEnergy een webinar over de energiemarkten. We praten je bij over de belangrijkste ontwikkelingen en verwachtingen voor de komende winter. Aan bod komen onder andere de prijzen van gas, elektriciteit en warmte, de leveringszekerheid van gas en ontwikkelingen op de EPEX-markt. Deelname is gratis.
De volgende marktvisie verschijnt op donderdag 12 november.
Ontvang tweewekelijks de marktvisie en/of ieder kwartaal onze nieuwsbrief vol met energienieuws in uw inbox